Eind jaren negentig ging ik op mezelf wonen.
Ik had veel van mijn moeder meegekregen. Liefde, natuurlijk. De huurdeposito voor mijn eerste woning. En bij vertrek een dikke brasa, vergezeld van ongeveer honderd waarschuwingen over alles wat ik vooral níét moest doen.
Maar één ding zat daar niet bij: gedegen financieel advies.
Dat moest ik zelf maar uitvogelen.
En hoe moeilijk kon dat zijn?
Ik was ambtenaar. Iedere maand kwam mijn salaris netjes binnen. Lekker, makkelijk. Dus kocht ik op krediet een wasmachine en een televisie. Ik had een mobiel abonnement – en wie eind jaren negentig mobiel belde, weet nog wat een minuutje kostte – internet thuis, huur en de gebruikelijke rekeningen.
Alleen kwamen die rekeningen niet allemaal op dezelfde dag.
En daar begon mijn zelfontwikkelde financiële strategie.
Als het geld op mijn rekening stond en de rekening nog niet binnen was, hield ik het gewoon nog even vast.
Het stond er immers toch?
De eerste maanden ging dat prima.
Althans, dat vond ik.
Want ik woonde eindelijk op mezelf. Nieuwe vrijheid! En die moest gevierd worden. Wekelijks uitgaan hoorde daarbij.
En je kunt moeilijk iedere week in dezelfde outfit verschijnen.
Er moest periodiek toch iets worden toegevoegd.
So far, so good.
Tot de eerste herinnering binnenkwam.
O ja. Die rekening.
No spang. Die betaal ik zodra het volgende volle loon binnenkomt. Want deze maand moet ik ook nog boodschappen doen en leven.
Balanceren toch?
Tot ik een andere baan kreeg, meer in mijn eigen richting. Zelfde salaris, zeiden ze.
Nou, dat viel mee.
Het werk liep via een uitzendbureau. Mijn salaris kwam niet meer maandelijks, maar wekelijks.
Vaker een klein beetje.
Klinkt fijn.
Is het niet als je nooit hebt leren budgetteren.
Een paar honderd gulden op vrijdag voelt namelijk verdacht veel als geld dat je kunt uitgeven. Terwijl je van al die kleine bedragen uiteindelijk één grote rekening moet betalen.
En toen was daar die rekening weer.
O ja.
Alleen heette het inmiddels geen ‘herinnering’ meer.
Aanmaningskosten.
Plus een dreigement.
Uitstellen heeft bij geld namelijk een bijzondere eigenschap: het probleem wacht geduldig op je, maar wordt ondertussen wel duurder.
Ik had geen geldprobleem, vond ik.
Ik werkte toch?
Ik had gewoon een timingprobleem.
Dus schoof ik. Deze rekening deze week. Die volgende week. Huur eerst. Boodschappen. Telefoon nog even niet. Volgende week komt er immers weer salaris.
Ik was geen begroting aan het maken.
Ik speelde financieel Tetris.
Tot er meer blokjes kwamen dan plekken om ze neer te zetten.
Incasso volgde.
Deurwaarder.
Huisuitzetting heb ik altijd weten te voorkomen.
Maar waterafsluiting?
Ach, water kun je in de winkel kopen, hè?
Douchen kan bij familie of vrienden.
Allemaal oplossingen.
Tot je eenmaal thuis bent en ontdekt dat je de wc niet kunt doorspoelen.
Een week lang.
Dan wordt financiële ongeletterdheid ineens heel tastbaar.
Het was inmiddels crisis. Er lag loonbeslag op mijn salaris en bij mijn uitzendbureau was ik ongeveer persona non grata geworden.
En dat was het wrange: wat ik juist het hardste nodig had, was werk.
Dus zat ik thuis.
In die overigens veel te grote en te dure osso voor iemand van mijn leeftijd.
Met schulden.
Maar hoor dan.
Weet je hoeveel regelingen en vormen van hulp er bestaan als je eenmaal echt in financiële problemen zit?
Vergis je niet: prettig is het niet. Maar kom je in die positie, ga naar je gemeente. Zoek uit welke schuldhulp en voorzieningen er voor jouw situatie bestaan.
Ik hield uiteindelijk genoeg over om dat loonbeslag uit te zitten.
Maar uitgaan?
Vergeet het.
Kapper?
Vergeet het.
Dus het werd dreads, één platte coupe zonder overloop óf zelf je haar knippen met een tondeuse waarvan je maar moest hopen dat-ie halverwege niet zou vastlopen.
Een risky tondeuse.
Je weet pas wat financiële stress is als je halverwege je hoofd denkt: als dit ding nu stopt, heb ik er nóg een probleem bij.
Of, wat eerlijk gezegd best vaak gebeurde: gewoon een pet op.
Ja.
Denk daar maar eens over na.
Mijn problemen zaten onder andere in telefoonkosten en krediet.
En Comfort Card.
Ken je die nog?
Je betaalde rente en kosten en voor je gevoel bleef je maar betalen zonder dat die oorspronkelijke schuld serieus kleiner werd. En als jij achterliep met betalen, wist incasso jou feilloos te vinden.
Bij wijze van spreken lag de incassobrief al op de deurmat voordat jij thuis was met je aankoop.
Mijn spullen zijn uiteindelijk nooit meegenomen.
Maar die kil is wél binnen geweest.
Een deurwaarder die door je huis loopt en alvast noteert waar eventueel beslag op kan worden gelegd.
Dan kijk je ineens anders naar je televisie.
Je bank.
Je spullen.
En ergens terwijl die man zijn lijstje maakt, besef je:
dit begon ooit met een rekening die ik makkelijk had kunnen betalen.
Echt makkelijk.
Maar ik betaalde hem niet.
Daar zit misschien wel de pijnlijkste financiële les.
Je denkt dat je schuldeisers ontwijkt. Dat je slim met rekeningen schuift. Dat je tijd koopt.
Maar uiteindelijk houd je vooral jezelf voor de gek.
Er zit niemand anders in het publiek.
En dan nog BKR.
We zeggen makkelijk dat iemand ‘een BKR’tje’ heeft, alsof er in Tiel iemand met een rode stempel klaarzit zodra je een rekening vergeet.
Zo werkt het niet.
BKR registreert bepaalde kredieten en relevante bijzonderheden die daarbij kunnen ontstaan, zoals betalingsachterstanden. Kredietverstrekkers gebruiken die informatie onder meer om te zien welke financiële verplichtingen je al hebt en hoe je betaalgedrag eruitziet.
Eigenlijk brengt dat me precies bij de les die ik mijn kinderen wil meegeven.
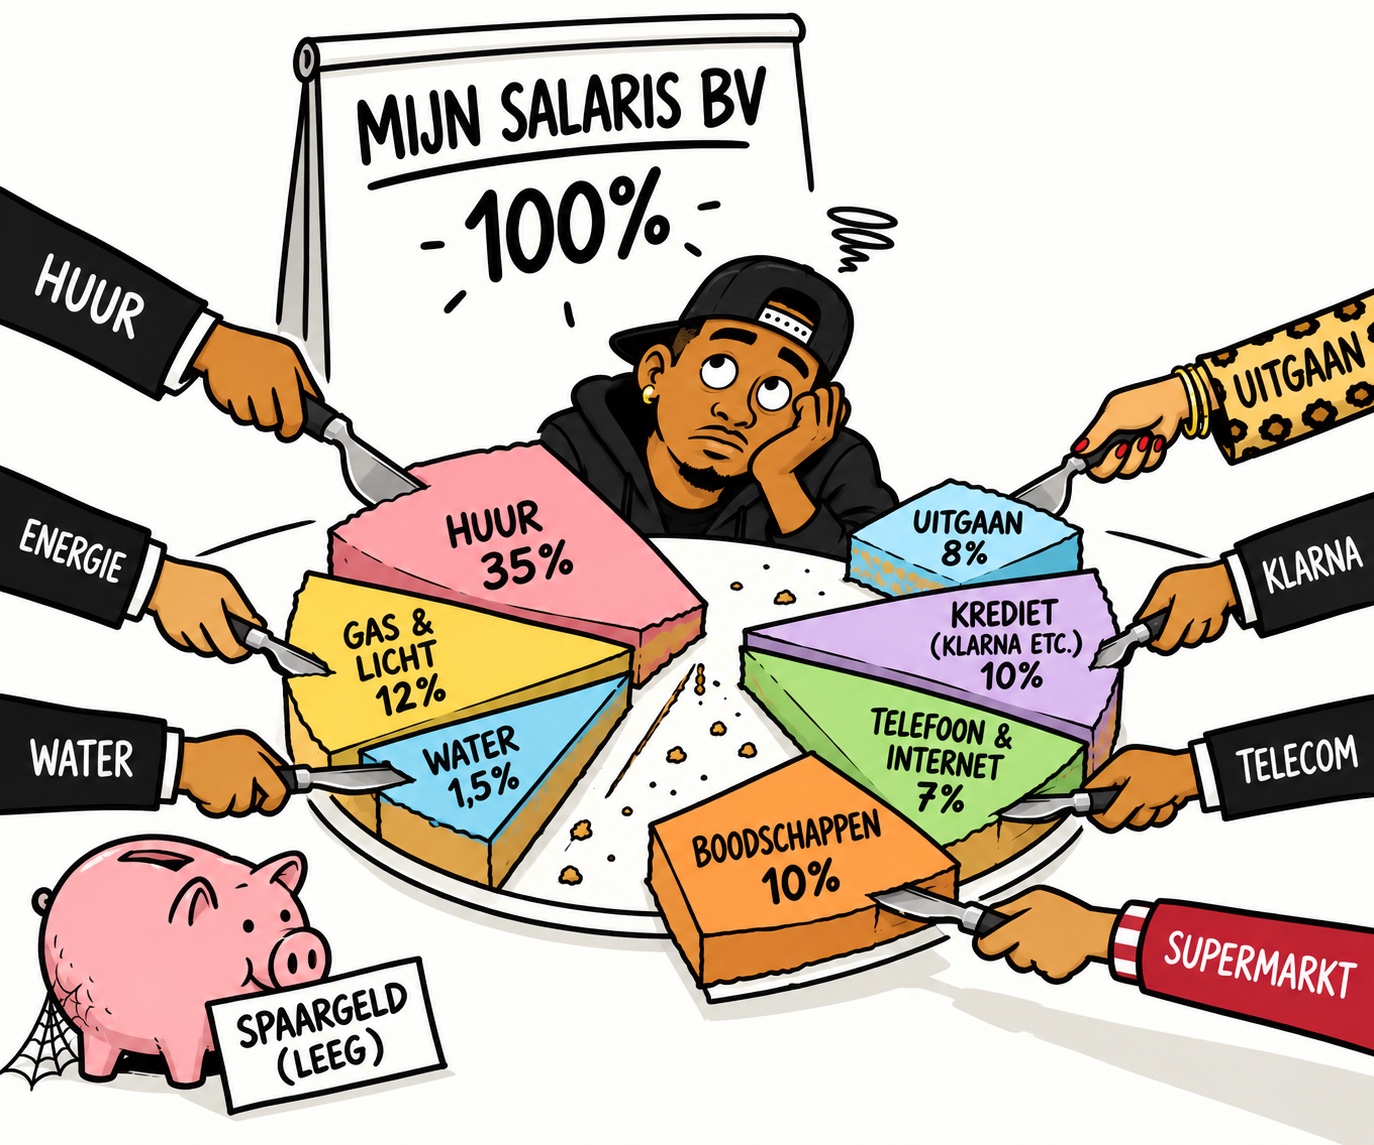
Zie je salaris als aandelen.
Jij bent de BV.
Er komt na belasting 100 procent binnen.
Mooi.
Maar je verhuurder heeft misschien al 35 procent aandelen in jouw BV.
Gas en licht: 12 procent.
Water: 1,5 procent.
Verzekeringen, telefoon, internet, boodschappen, vervoer: allemaal aandeelhouders.
En dan koop jij iets op krediet.
Besef dan wat je eigenlijk doet:
je verkoopt aandelen in je toekomstige salaris.
Heeft bijvoorbeeld Klarna de komende drie maanden recht op 10 procent?
Dan is die 10 procent niet meer van jou.
Nog voordat je salaris binnenkomt.
Drie kredieten tegelijk?
Dan heb je nog meer van je BV verkocht.
Dus kijk niet naar €2.500 salaris en denk: ik heb €2.500.
Kijk eerst wie er allemaal aandeelhouder is.
Wat daarna overblijft, is van jou.
En leer sparen.
Echt sparen.
Niet sparen voor vakantie. Dat is een vakantiepotje.
Niet sparen voor een nieuwe televisie. Aankooppotje.
Auto? Potje.
December? Potje.
Festival, sneakers, nieuwe telefoon of drie weken Suriname?
Potjes.
Ik bedoel sparen op z’n Hollands.
Geld waar je vanaf blijft.
Geen ander doel dan vermogen en financiële ruimte opbouwen.
Zodat een kapotte wasmachine geen krediet wordt. Zodat een tegenvaller vervelend blijft in plaats van een crisis.
Een deel kun je, als je positie dat toelaat, beleggen of gebruiken om bijvoorbeeld je woning te verbeteren.
Maar verder?
Doe alsof het niet bestaat.
Want als je voor iedere leuke aankoop je ‘spaargeld’ aanspreekt, heb je geen spaargeld.
Dan heb je uitgesteld besteedbaar inkomen.
Ik ben inmiddels ouder.
En wijzer.
Hopelijk leren mijn kinderen van mijn fouten en kunnen zij dit eerste hoofdstuk gewoon overslaan.
Geen afgesloten water.
Geen loonbeslag.
Geen vreemde kil die door hun huis loopt en alvast kijkt wat er te halen valt.
Geen week nadenken over hoe essentieel een doorspoelende wc eigenlijk is.
En hopelijk kun jij dat hoofdstuk ook overslaan.
Want uiteindelijk zijn er twee manieren om deze les te leren.
Je kunt van mij leren.
Of straks van jezelf.
Ik kan je vertellen welke goedkoper is.
Waka bun.
Gado bless.
— R. Smit